배출권 거래제 문제는 왜 계속 나올까요?
강의에서 배출권 거래제를 설명하면 이런 질문이 나옵니다. 기업이 배출권을 사고팔 수 있다면, 돈만 내고 온실가스를 계속 배출해도 되는 것 아니냐는 겁니다. 자연스러운 의문입니다. 배출권 거래제 문제를 이해하려면 거래 자체보다 정부가 배출권을 얼마나 발행하고, 기업에 어떤 기준으로 나눠주는지부터 봐야 합니다.
배출권은 무엇을 거래하는 걸까요?
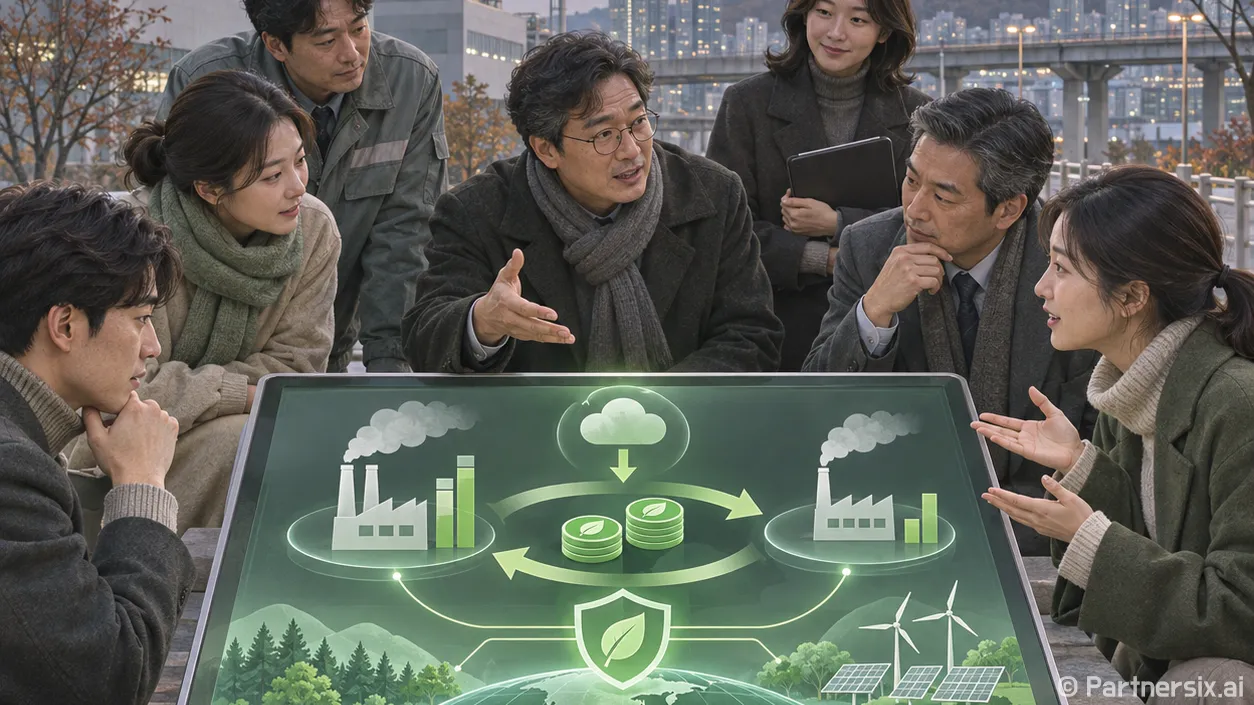
배출권 거래제는 정부가 온실가스 배출허용총량을 정하고, 그 범위에서 기업에 배출권을 할당하는 제도입니다. 기업은 실제 배출량에 맞는 배출권을 제출해야 합니다. 할당량보다 적게 배출해 남은 배출권은 팔 수 있고, 더 배출했다면 부족한 만큼 사야 합니다. 거래를 허용하되 전체 배출량에는 상한을 두는 방식입니다.
예를 들어 두 기업이 각각 100톤의 배출권을 받았다고 해보죠. 한 기업이 설비를 바꿔 80톤만 배출하면 20톤이 남습니다. 다른 기업이 110톤을 배출했다면 10톤이 부족합니다. 두 기업 사이에 거래가 이뤄질 수 있지만, 거래만으로 발행된 배출권의 총량이 늘어나는 것은 아닙니다.
한국은 2015년 배출권 거래제를 시작했습니다. 2015~2017년이 1차, 2018~2020년이 2차, 2021~2025년이 3차 계획기간이었습니다. 지금 적용되는 4차 계획기간은 2026년 1월부터 2030년 말까지입니다. 개인이 일상에서 배출권을 제출하는 제도가 아니라, 정부가 지정한 할당대상 업체가 적용받는 제도라는 점도 구분할 필요가 있습니다.
배출권이 남으면 왜 문제가 될까요?
거래제의 취지는 기업이 배출을 줄일 이유를 만드는 데 있습니다. 배출권 가격이 낮으면 기업 입장에서는 값비싼 감축 설비에 투자할 이유가 약해질 수 있습니다. 반대로 배출권이 부족해 가격이 급히 오르면 기업의 비용 부담이 커집니다. 그래서 배출허용총량과 실제 배출량 사이의 간격이 중요합니다.
기후에너지환경부는 2025년 11월, 3차 계획기간 말의 배출권 잉여량을 약 1억 4,700만 톤으로 예상하고 당시 가격을 톤당 약 1만 원이라고 설명했습니다. 잉여량은 당시의 전망치이고, 가격도 그 시점의 수준입니다. 이를 2026년 현재의 확정 잔량이나 거래가격으로 읽어서는 안 됩니다.
잉여가 생기는 이유를 기업의 노력 부족 하나로 돌릴 수는 없습니다. 경기 변화로 생산량이 줄거나, 실제 감축이 이뤄지거나, 처음 정한 할당량이 넉넉했을 때도 남습니다. 정부는 2024년 말 에너지 통계가 정정되자 3차 계획기간의 과잉 할당량 2,520만 톤을 조정하기로 했습니다. 통계와 할당 기준이 바뀌면 시장에 풀리는 배출권 수량도 달라진다는 사례입니다.
2026년부터 무엇이 달라졌을까요?
정부가 2025년 11월 확정한 4차 계획기간의 배출허용총량은 5년간 25억 3,730만 톤입니다. 여기에는 시장 안정을 위해 정부가 관리하는 예비분도 포함됩니다. 이후 기후에너지환경부는 772개 업체에 23억 6,299만 톤의 배출권을 할당한다고 발표했습니다. 앞의 숫자는 전체 배출허용총량, 뒤의 숫자는 당시 업체별 할당 대상 수량이므로 같은 항목처럼 비교하면 안 됩니다.
돈을 내고 배출권을 받는 ‘유상할당’ 비율도 달라집니다. 발전 부문은 3차 계획기간의 10%에서 2026년 15%, 2027년 20%, 2028년 30%, 2029년 40%, 2030년 50%로 단계적으로 높아집니다. 발전 외 부문 중 유상할당 대상의 비율은 15%입니다. 다만 철강·석유화학처럼 수출 경쟁과 탄소누출 위험을 고려한 업종에는 무상할당을 유지합니다. 정부 발표에 따르면 이런 업종이 산업 부문의 약 95%를 차지합니다.
무상할당이 곧 배출량 제한이 없다는 뜻은 아닙니다. 기업은 무상으로 받은 배출권을 포함해 실제 배출량에 해당하는 수량을 제출해야 합니다. 다만 배출권을 사는 비용을 얼마나 직접 부담하느냐는 업종에 따라 다릅니다. 정부는 유상할당으로 늘어나는 수익을 기업의 탈탄소 전환 지원에 쓰겠다고 밝혔습니다.
엇갈리는 논거는 어디에 있을까요?
유상할당을 더 늘려야 한다는 쪽은 배출권을 무료로 많이 나눠주면 가격 신호가 약해진다고 봅니다. 설비를 바꾸는 비용과 배출권을 사는 비용을 비교할 때, 후자가 너무 낮으면 감축 투자가 늦어질 수 있다는 논리입니다. 배출권 잉여가 컸다는 정부의 설명도 이 주장에 근거가 됩니다.
속도를 조절해야 한다는 쪽은 업종별 여건을 봅니다. 철강·시멘트처럼 생산 공정을 바꾸는 데 큰 설비투자가 필요한 업종은 비용이 먼저 오르고 감축 기술은 늦게 적용될 수 있습니다. 해외 경쟁 기업이 같은 탄소 비용을 부담하지 않는다면 국내 생산이 해외로 옮겨갈 가능성도 제기합니다. 이를 ‘탄소누출’이라고 부릅니다. 가능성을 따질 때는 실제 투자 시기와 해외의 규제 수준을 함께 확인해야 합니다.
전기요금도 변수입니다. 발전 부문의 유상할당이 늘면 발전사의 비용이 증가할 수 있지만, 그 비용이 가계와 기업의 전기요금에 얼마나 반영될지는 전력시장과 요금 결정에 달려 있습니다. 유상할당 비율만 보고 전기요금 인상 폭을 계산할 수는 없습니다.
앞으로는 배출권 잉여가 얼마나 줄었는지, 가격 변화가 실제 설비투자와 배출량 변화로 이어졌는지를 함께 봐야 합니다. 제도의 성과는 배출권 거래량 자체보다, 정해진 배출허용총량 안에서 온실가스가 실제로 줄었는지에 달려 있다고 생각합니다.